048-256-3414
受付時間 9:00~17:00(月曜日~金曜日)
適格請求書・登録番号 T6030001074753
税金ホットライン 詳細
掲載日:2026.09.17
インボイス経過措置について
適格請求書発行事業者以外の者(免税事業者等)からの仕入れに係る経過措置について、令和8年10月1日から、控除割合が変わります。会計ソフトの入力時など、誤りのないようご留意ください。
適格請求書発行事業者以外の者からの課税仕入れであっても、仕入税額相当額の一定割合を仕入税額とみなして控除できる期間と割合は、次のとおりです。
適格請求書発行事業者以外の者からの課税仕入れであっても、仕入税額相当額の一定割合を仕入税額とみなして控除できる期間と割合は、次のとおりです。
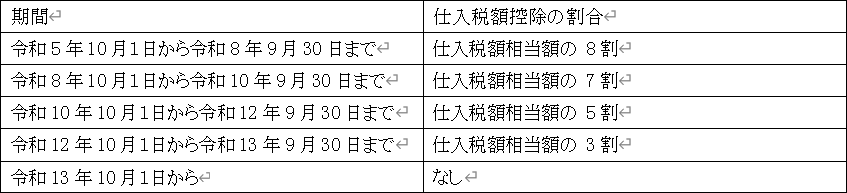
- ※1 7・5・3割控除については、一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年又は事業年度で1億円(改正前:10億円)を超える場合には、その超えた部分の課税仕入れについて適用できません(令和8年10月1日以後に開始する課税期間から適用されます)。